


A Europa Está a Juntar os Dados Financeiros e Empresariais
As empresas e os participantes do mercado financeiro em toda a União Europeia já divulgam grandes quantidades de informação regulada. Atualmente, essa informação está dispersa por diferentes países, registos, autoridades de supervisão e outras fontes de dados.
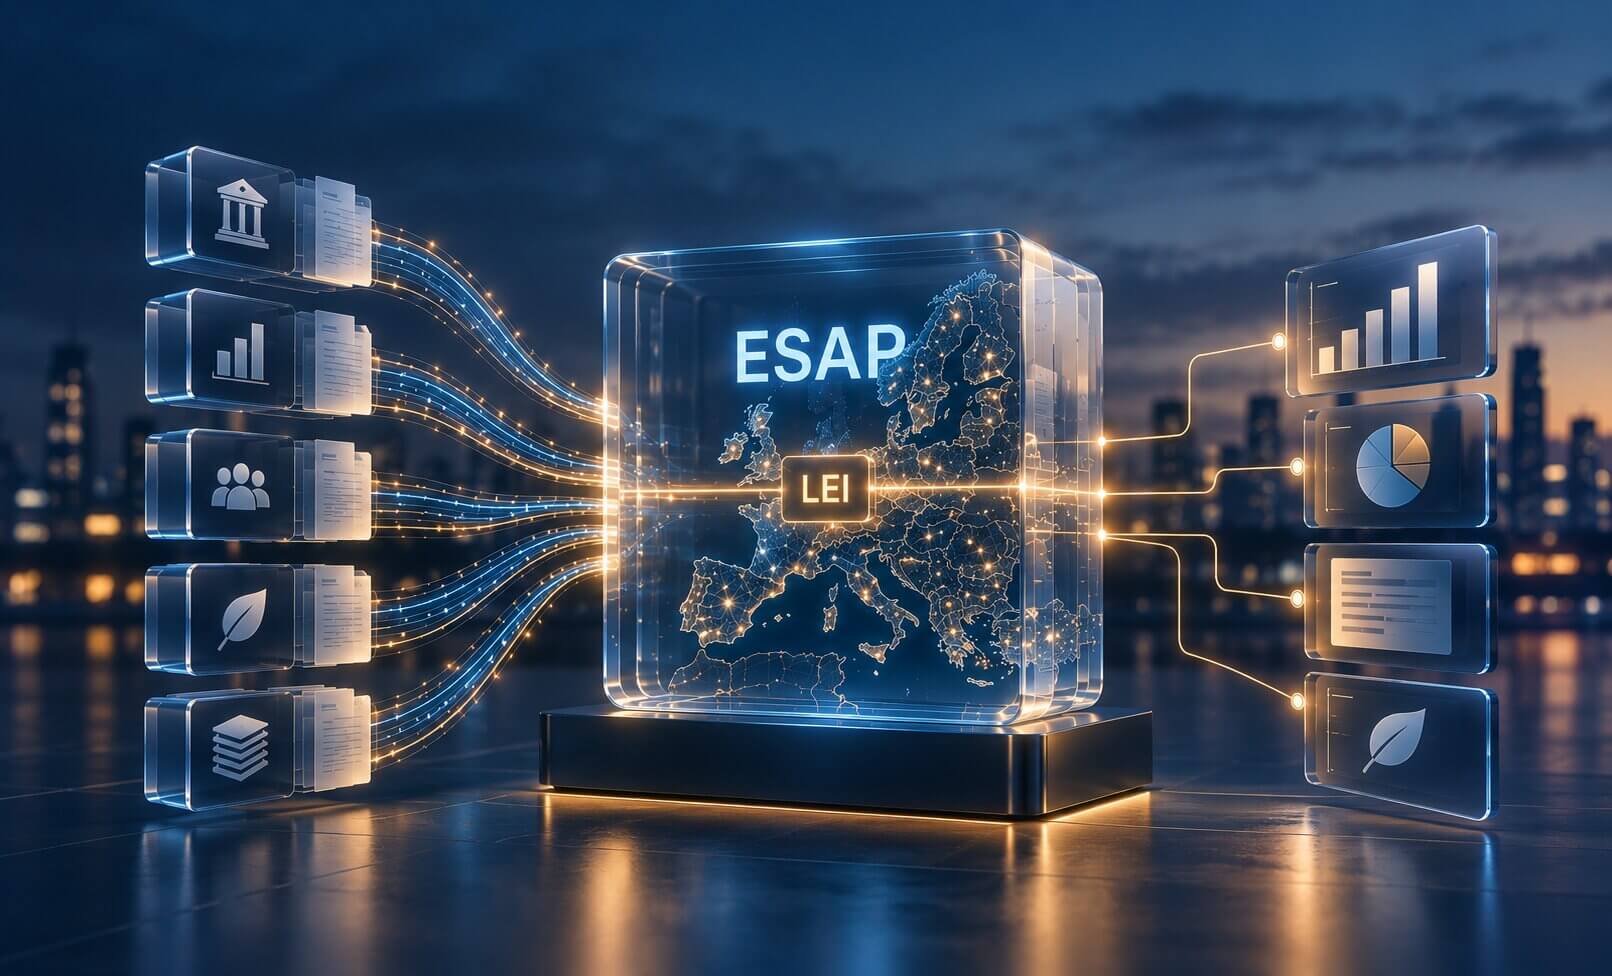
O Ponto de Acesso Único Europeu, ou ESAP, pretende reunir toda essa informação.
A Autoridade Europeia dos Valores Mobiliários e dos Mercados (ESMA) está a desenvolver o ESAP como uma plataforma central para informação financeira, dos mercados de capitais e de sustentabilidade publicada em toda a UE.
Não se trata de um novo registo empresarial europeu. Em vez disso, o ESAP irá reunir informação que as empresas e outros participantes do mercado já divulgam ao abrigo de várias regras da UE.
A primeira fase de recolha de dados começou a 10 de julho de 2026. De acordo com o calendário oficial da ESMA, o portal público ficará disponível em julho de 2027.
A ideia vai além de reunir documentos num só sítio. Para que o sistema funcione, os dados de diferentes países e fontes precisam de ser padronizados, legíveis por máquina e ligados de forma fiável à entidade jurídica correta.
É aqui que entra o Legal Entity Identifier, ou LEI – o identificador globalmente padronizado para entidades jurídicas – uma peça importante deste puzzle.
O ESAP Será Alargado Progressivamente
A ESMA e as autoridades nacionais irão expandir o ESAP em várias fases, acrescentando novas categorias de informação e participantes do mercado ao longo do tempo.
A primeira fase começou em julho de 2026 e abrange informação ao abrigo de três diplomas importantes da legislação da UE.
A Diretiva da Transparência rege, entre outros aspetos, as divulgações periódicas e contínuas por emitentes cujos valores mobiliários são negociados em mercados regulamentados.
O Regulamento do Prospeto estabelece a informação que as empresas devem divulgar quando oferecem valores mobiliários ao público ou pedem a admissão à negociação num mercado regulamentado.
O Regulamento sobre Vendas a Descoberto abrange requisitos de divulgação para determinadas posições curtas e informação de mercado relacionada.
A ESMA iniciou a recolha de dados desta primeira fase a 10 de julho de 2026. A informação recolhida deverá ficar publicamente acessível através do ESAP em julho de 2027.
Mais dados do mercado financeiro vão seguir-se
A próxima grande expansão começa em janeiro de 2028, quando o ESAP passará a abranger um leque muito mais amplo de informação do mercado financeiro.
Isto inclui os OICVM (Organismos de Investimento Coletivo em Valores Mobiliários) – fundos de investimento oferecidos ao público ao abrigo de um quadro regulamentar comum da UE – e as suas sociedades gestoras.
O ESAP irá também abranger as agências de notação de risco, que avaliam o risco de crédito de empresas, governos e instrumentos financeiros, bem como os administradores de índices de referência, que gerem taxas de juro, índices e outros índices de referência financeiros usados para precificar instrumentos e contratos financeiros.
Outra categoria abrange os fornecedores de PEPP (Produto Pan-Europeu de Reforma Individual). Um PEPP é um produto voluntário de reforma individual válido em toda a UE, concebido para ser usado em diferentes Estados-Membros.
A informação relacionada com sustentabilidade também entrará no sistema. Isto inclui divulgações feitas por participantes do mercado financeiro e consultores financeiros ao abrigo do SFDR (Regulamento relativo à Divulgação de Informações Relacionadas com a Sustentabilidade), o quadro da UE para divulgações de sustentabilidade no setor financeiro.
O calendário da ESMA inclui ainda uma Fase 2bis em janeiro de 2029, acompanhada de uma avaliação do funcionamento do ESAP.
Se a terceira fase for confirmada, terá início em janeiro de 2030. Entre outras áreas, incluirá informação publicada ao abrigo da DMIF II (Diretiva relativa aos Mercados de Instrumentos Financeiros II) e do RMIF (Regulamento relativo aos Mercados de Instrumentos Financeiros) por empresas de investimento, plataformas de negociação e outros participantes do mercado financeiro.
A DMIF II e o RMIF constituem uma parte fundamental do quadro dos mercados de valores mobiliários da UE, abrangendo serviços de investimento, negociação de valores mobiliários e transparência das transações. Explicamos o papel do LEI ao abrigo destas regras separadamente em Código LEI e MiFID II: Sem LEI, Sem Negociação.
Com o tempo, o ESAP tornar-se-á, assim, num ponto de acesso público comum para uma quantidade significativa de informação do mercado financeiro europeu.
Quanto Mais Dados Ligamos, Mais Importante É Saber a Quem Pertencem
Reunir milhões de documentos e registos de dados num único sistema cria um problema prático: como saber a que entidade jurídica pertence uma determinada informação?
O nome de uma empresa nem sempre é suficiente.
As empresas podem escrever os seus nomes de formas diferentes e podem mudar de nome ou de forma jurídica. Diferentes países usam diferentes números de registo, enquanto empresas completamente distintas podem ter nomes idênticos ou muito semelhantes.
Um LEI atribui a uma entidade jurídica um identificador padronizado, de 20 caracteres, utilizável a nível mundial.
No contexto do ESAP, a lógica básica é simples:
entidade jurídica → LEI → informação sobre a entidade → ESAP
O ESAP reúne a informação, enquanto o LEI ajuda a estabelecer a quem essa informação pertence.
Isto torna o LEI mais do que um campo num relatório regulamentar. Pode funcionar como um ponto de referência comum quando a informação de diferentes países, autoridades e sistemas precisa de ser associada à mesma entidade jurídica.
O mesmo princípio está no centro do Sistema Global de LEI. Explicamos como a GLEIF, os emissores de LEI, os reguladores e outros participantes se encaixam em Como Funciona o Ecossistema Global do LEI.
O LEI Está Integrado na Arquitetura do ESAP
As regras do ESAP não usam o LEI exatamente da mesma forma em todos os casos.
Para alguns participantes do mercado, a legislação relacionada com o ESAP exige explicitamente um LEI. É o caso, por exemplo, de certos emitentes de valores mobiliários, fundos OICVM, agências de notação de risco, administradores de índices de referência e fornecedores de PEPP.
Ao abrigo do Regulamento (UE) 2023/2869, os fornecedores de PEPP devem obter um LEI e incluí-lo nos metadados que acompanham a informação submetida ao ESAP. O quadro regulamentar adota uma abordagem semelhante para vários outros tipos de entidades jurídicas.
Para outras categorias de informação, as regras usam o LEI sempre que este esteja disponível.
As regras técnicas também são explícitas quanto ao que qualifica como LEI. Ao abrigo do Regulamento de Execução (UE) 2025/1338 da Comissão, sempre que um LEI seja exigido para efeitos do ESAP, este deve cumprir a norma ISO 17442 e constar na base de dados da Global Legal Entity Identifier Foundation (GLEIF).
A tendência mais ampla vai além do ESAP
Os requisitos individuais são apenas uma parte da história. O ESAP é também mais um exemplo de como o LEI se está a tornar cada vez mais integrado na infraestrutura financeira, legal e de reporte da Europa.
As instituições financeiras e os reguladores já usam o LEI para reporte de transações e identificação de participantes do mercado. O seu papel expandiu-se para os mercados de valores mobiliários, fundos, pagamentos, reporte regulamentar e outros processos financeiros. Analisamos esta evolução mais ampla em Como o LEI Funciona na Prática na UE.
O ESAP acrescenta mais um uso: ligar uma entidade jurídica à informação estruturada publicada sobre ela.
À medida que os dados financeiros europeus avançam para formatos legíveis por máquina, essa ligação torna-se cada vez mais útil. Os dados de diferentes países e sistemas só podem ser comparados e processados de forma fiável se os sistemas souberem a que entidade jurídica pertencem.
Um identificador padronizado resolve esse problema. Cada vez mais, é o LEI que fornece essa ligação.
O Papel do LEI Está a Mudar com a Arquitetura de Dados Financeiros da Europa
Uma das principais razões para a criação do LEI foi a necessidade de identificar de forma consistente, além-fronteiras, as contrapartes das transações financeiras.
A crise financeira de 2008 expôs uma falha importante no sistema financeiro mundial. Os reguladores e os participantes do mercado não dispunham de uma forma comum de identificar as entidades jurídicas envolvidas nas transações e de perceber como os riscos se transmitiam entre empresas e mercados.
O mesmo princípio tem hoje um uso muito mais amplo.
Já não se trata apenas de identificar quem realizou uma transação. Os reguladores e os sistemas financeiros também precisam de saber a que entidade jurídica pertencem dados financeiros, relatórios e divulgações regulamentares, e se a informação guardada em diferentes bases de dados se refere à mesma entidade.
O modelo de dados do LEI pode também ir além da identificação da própria entidade. Por exemplo, os dados de Nível 2 do LEI fornecem uma forma padronizada de reportar determinadas relações de consolidação contabilística entre entidades jurídicas.
O ESAP encaixa-se naturalmente nesta evolução. À medida que mais informação financeira europeia se torna padronizada e legível por máquina, um identificador que funcione entre países, línguas e sistemas de registo locais torna-se cada vez mais útil.
A Partir de 2030, o ESAP Não Se Limitará a Divulgações Obrigatórias
Uma mudança particularmente interessante está prevista para 10 de janeiro de 2030.
A partir dessa data, o Regulamento ESAP (Regulamento (UE) 2023/2859) permite que as entidades da UE submetam voluntariamente determinada informação financeira, de mercados de capitais, de sustentabilidade e outra relevante para as suas atividades económicas.
Até lá, o papel principal do ESAP é tornar mais fácil o acesso à informação que a regulamentação já exige. As submissões voluntárias poderão alargar consideravelmente esse papel.
Uma empresa pode, de facto, querer ser visível no ESAP.
Para as empresas mais pequenas, em particular, a informação padronizada e de fácil acesso pode melhorar a visibilidade junto de investidores e de outros participantes do mercado financeiro. O próprio Regulamento ESAP identifica uma maior visibilidade das pequenas e médias empresas e um melhor acesso ao capital como razões para permitir as submissões voluntárias.
Há também aqui uma vertente interessante relacionada com o LEI. Se as empresas acrescentarem voluntariamente informação a um sistema europeu comum e legível por máquina, uma identificação fiável torna-se tão importante como nas divulgações obrigatórias.
Voluntário Hoje, Padrão Amanhã?
Atualmente, nenhuma regulamentação prevê que o ESAP se torne uma base de dados obrigatória para todas as empresas europeias.
Ainda assim, vale a pena acompanhar a direção que as coisas estão a tomar.
Os mercados financeiros europeus têm avançado, ao longo dos anos, para uma maior transparência, relatórios padronizados e dados legíveis por máquina. Ao mesmo tempo, o âmbito do LEI tem-se expandido gradualmente. Analisamos alguns dos desenvolvimentos atuais em Requisitos do LEI em 2026: O Que Está a Mudar e a Quem Afeta.
Existe um padrão familiar. Um identificador padronizado surge numa área regulamentar específica. Outros sistemas e participantes do mercado começam a usá-lo. Algumas regras começam por usar o LEI apenas quando este já existe, enquanto outras passam a torná-lo uma parte obrigatória do processo regulamentar.
Resta ver se o ESAP seguirá o mesmo caminho a longo prazo.
O que já conseguimos perceber é a necessidade subjacente. Os reguladores querem maior visibilidade dos participantes do mercado, maior transparência e dados que os sistemas possam comparar e processar automaticamente. Tudo isto se torna muito mais difícil sem uma forma fiável de identificar entidades jurídicas entre fronteiras e bases de dados.
Nesta perspetiva, é razoável esperar que o LEI venha a desempenhar um papel cada vez maior na infraestrutura de dados financeiros da Europa. A mesma direção também se observa em iniciativas como a Carteira Empresarial Europeia, onde a identificação digital fiável das entidades jurídicas se torna cada vez mais importante.
O ESAP Faz Parte de uma Mudança Maior
O ESAP é relevante por si só, mas, numa perspetiva de LEI, a tendência mais ampla é igualmente interessante.
A Europa está a avançar para um ambiente de dados financeiros mais conectado, padronizado e legível por máquina. A informação de diferentes países e sistemas precisa de ser comparável e ligada de forma fiável à empresa ou organização correta.
Isso torna a identidade da entidade jurídica parte da infraestrutura.
O LEI encaixa-se naturalmente neste modelo: uma entidade jurídica, um identificador padronizado internacionalmente, e uma forma de ligar essa identidade à informação guardada em diferentes sistemas.
O ESAP não é o início deste percurso, e é pouco provável que seja o fim.
É mais um passo rumo a um sistema financeiro europeu em que o LEI funciona cada vez mais como uma camada de identidade comum para as entidades jurídicas.
Precisa de um LEI?
Se a sua empresa precisa de um LEI, pode registar um LEI online com a LEI System. O pedido demora apenas alguns minutos a concluir.